|
| |
Estimados suscriptores,
Enviamos el boletín semanal de actualidad ISR, que incluye, entre otros asuntos, la finalización de la revisión de los ESRS y el nuevo estándar voluntario de reporting de sostenibilidad, la propuesta del Parlamento Europeo para una nueva categoría de transición en el SFDR, los nuevos requisitos regulatorios para las calificaciones ASG y la evolución del mercado global de deuda sostenible, además de otros artículos, informes y eventos de interés.
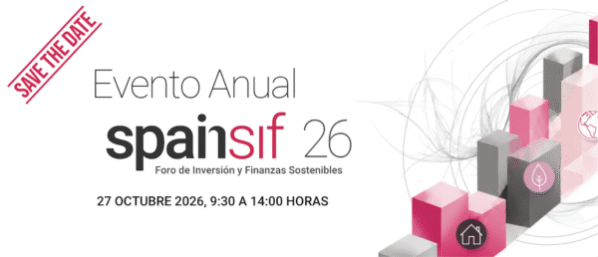
En esta ocasión, aprovechamos para recordaros que ya está abierta la inscripción a una nueva edición del Evento Anual de Spainsif, que se celebrará el próximo 27 de octubre de 2026. La jornada incluirá la presentación del Estudio Spainsif 2026 sobre la evolución del mercado de la inversión sostenible en España, patrocinado por DWS, así como distintos espacios de análisis y debate en torno a las principales cuestiones de actualidad en materia de finanzas sostenibles, con una ponencia dedicada al proyecto europeo LIFE NEW-PACE. ¡Ya puedes inscribirte haciendo clic en la imagen que sigue a este texto! ¡Os esperamos!
|
|
|
|
| |
Finalizada la revisión de los ESRS y aprobado el estándar voluntario de reporting de sostenibilidad
|
|
La revisión de los European Sustainability Reporting Standards (ESRS) y el nuevo estándar voluntario de reporting de sostenibilidad han superado el periodo de escrutinio del Parlamento Europeo y del Consejo de la UE sin objeciones, por lo que ambos actos delegados quedan finalizados. Adoptados por la Comisión Europea el pasado 3 de julio, los nuevos estándares buscan simplificar y reducir la carga administrativa asociada al reporting de sostenibilidad, manteniendo la calidad de la información. La revisión de los ESRS reduce en más de un 60 % los datapoints obligatorios y en más de un 70 % el número total de datapoints. Por su parte, el estándar voluntario establece un marco proporcionado para que las empresas no sujetas a la CSRD puedan reportar información de sostenibilidad. Incluye, además, un límite para las solicitudes de información a empresas de la cadena de valor, de manera que las compañías sujetas a la CSRD no puedan exigir a las empresas fuera de su ámbito de aplicación información superior a la contemplada en este estándar voluntario. Los nuevos estándares serán aplicables a partir del 1 de enero de 2027, con los primeros informes elaborados conforme a este nuevo marco previstos para 2028.
|
|
|
|
|
| |
Los legisladores de la UE proponen normas más estrictas para los combustibles fósiles en la nueva categoría de inversión de transición del SFDR
| |
|
Los diputados de la Comisión de Asuntos Económicos y Monetarios del Parlamento Europeo votaron hoy su propuesta de posición negociadora sobre las modificaciones del Reglamento de Divulgación de Información Financiera Sostenible (SFDR, por sus siglas en inglés), la legislación clave de la UE que establece cómo los participantes del mercado financiero deben divulgar información sobre sostenibilidad para ayudar a los inversores a identificar y comparar productos de inversión centrados en la sostenibilidad y evitar el ecoblanqueo.La postura propuesta, de ser aprobada por el Parlamento, podría dar lugar a una negociación compleja con los Estados miembros, ya que la comisión ECON podría aceptar criterios más estrictos que el Consejo de la UE para la inclusión de las empresas de combustibles fósiles en una nueva categoría de inversión de "Transición", incluyendo la exigencia de que las empresas destinen más capital a actividades sostenibles que a nuevos proyectos de combustibles fósiles.
|
|
|
|
|
| |
La UE concreta los nuevos estándares regulatorios para las calificaciones ASG
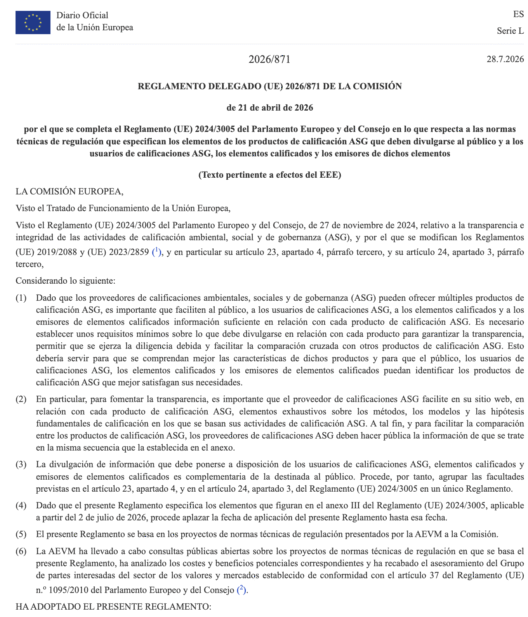
La Unión Europea ha concretado los requisitos regulatorios aplicables a los proveedores de calificaciones ambientales, sociales y de gobernanza (ASG), en el marco del Reglamento (UE) 2024/3005 sobre transparencia e integridad de las actividades de calificación ASG. Los nuevos Reglamentos Delegados (UE) 2026/871 y 2026/872, publicados en el Diario Oficial de la Unión Europea el pasado 28 de julio, establecen requisitos específicos sobre la información que deben divulgar los proveedores de calificaciones ASG y sobre las medidas y salvaguardias necesarias para garantizar la separación de estas actividades respecto de otras que puedan generar conflictos de interés. El nuevo marco refuerza así la transparencia, independencia e integridad de las calificaciones ASG, aspectos relevantes para mejorar la información disponible para los usuarios de estos productos y la confianza en el mercado de ratings ASG.
|
|
|
|
|
| |
La deuda sostenible alcanza los 7,3 billones de dólares de volumen acumulado
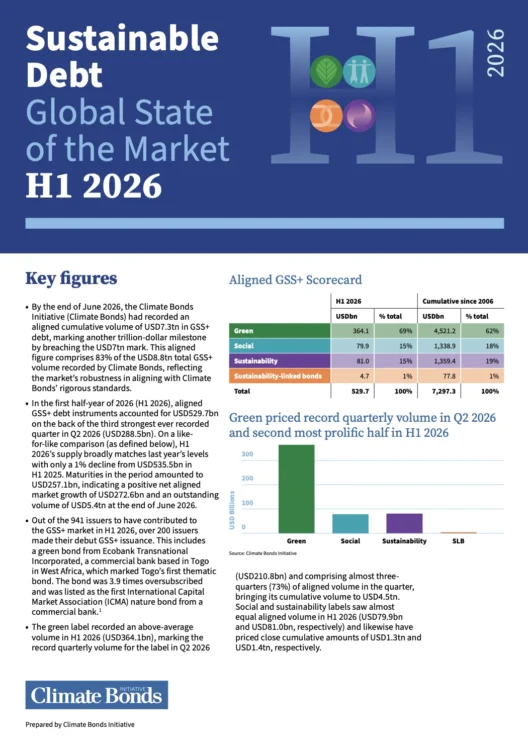
El mercado global de deuda sostenible mantiene su fortaleza en 2026. Según el informe Sustainable Debt Global State of the Market H1 2026, elaborado por Climate Bonds Initiative, el volumen acumulado de deuda GSS+ alineada —que incluye bonos verdes, sociales, sostenibles y vinculados a la sostenibilidad— ha alcanzado los 7,3 billones de dólares. En el segundo trimestre, los bonos verdes registraron su mayor volumen trimestral hasta la fecha, con 210.800 millones de dólares de emisión alineada. En el conjunto del primer semestre, la emisión GSS+ alineada alcanzó los 529.700 millones de dólares y más de 200 emisores debutaron en este mercado. Europa registró nuevos máximos de emisión, mientras que China se situó como el segundo mayor origen nacional de bonos verdes alineados.
|
|
|
|
|
| |
Hong Kong continúa ampliando su taxonomía de finanzas sostenibles
La Autoridad Monetaria de Hong Kong (HKMA) ha abierto una nueva consulta sobre la Fase 2B de su taxonomía, que da continuidad al desarrollo del marco iniciado con la Fase 2A. La nueva propuesta incorpora actividades y criterios adicionales para reforzar la identificación de inversiones vinculadas a la transición hacia una economía baja en carbono. La evolución de la taxonomía busca ampliar las oportunidades de financiación sostenible y proporcionar un marco común para orientar el capital hacia actividades que contribuyan a los objetivos climáticos. El proceso forma parte de los esfuerzos de Hong Kong por seguir desarrollando su marco de finanzas sostenibles y facilitar una mayor movilización de capital hacia la transición.
|
|
|
|
|
| |
¿Cómo financiar la rehabilitación energética de edificios a gran escala?
La rehabilitación energética del parque inmobiliario europeo requiere no solo soluciones técnicas, sino también nuevos mecanismos capaces de movilizar financiación a largo plazo. En este contexto, el proyecto europeo LIFE NEW-PACE, en el que participa Spainsif junto con Green Finance Institute España, Joule Assets Europe, TNO y SEFA, trabaja en el desarrollo y pilotaje de PACE Canon, una estructura de financiación vinculada a la propiedad. El modelo permite asociar la obligación de pago al inmueble, en lugar de a la persona propietaria, de manera que la financiación pueda mantenerse vinculada a la propiedad en caso de compraventa. En España, el proyecto explora su articulación mediante la adaptación del Censo Consignativo, una figura jurídica contemplada en el Código Civil. En este vídeo explicamos cómo funciona PACE Canon y su potencial para facilitar la rehabilitación energética y movilizar inversión privada.
|
|
|
|
|
| |
Respuesta de Eurosif a la consulta de la ESMA sobre las divulgaciones del artículo 8 de la taxonomía
El 30 de julio, Eurosif respondió a la consulta de la ESMA sobre la simplificación de la presentación de informes de taxonomía para las empresas no financieras y los gestores de activos. Esta información servirá de base para el asesoramiento técnico que las tres Autoridades Europeas de Supervisión (AES) proporcionarán a la Comisión Europea, que tiene previsto revisar el correspondiente Acto Delegado sobre Divulgación de Taxonomías en virtud del artículo 8 del Reglamento de Taxonomía antes del primer trimestre de 2027
|
|
|
|
|
| |
BBVA Research: La COP31 en Turquía debe convertir los compromisos climáticos en acciones concretas y verificables
BBVA Research ha publicado el informe COP31: de los compromisos a una implementación creíble, en el que analiza los principales retos de la próxima cumbre climática, que se celebrará en Antalya (Turquía) en noviembre. El estudio señala que, pese a los avances en la gobernanza climática internacional, persisten importantes brechas entre los compromisos asumidos, las políticas implementadas y las trayectorias necesarias para alcanzar los objetivos del Acuerdo de París. En este contexto, plantea que la COP31 debería poner el foco en la ejecución y evaluar los avances en términos de credibilidad, financiación, rendición de cuentas y coherencia climática. El informe destaca asimismo el papel de la financiación como puente entre la ambición climática y la inversión, así como la necesidad de movilizar capital privado hacia proyectos financiables y con impacto medible.
|
|
|
|
|
| |
Nuevo estudio de GFI: "Scaling key nature transition technologies for resilience and economic growth"
Green Finance Institute ha publicado un nuevo informe sobre las tecnologías de transición de la naturaleza: productos, sistemas y modelos de negocio innovadores que ayudan a las empresas a reducir su impacto sobre la naturaleza, al tiempo que mejoran la productividad, la resiliencia y la competitividad. El estudio analiza el potencial de soluciones como los tratamientos avanzados de agua, los insumos agrícolas biológicos o las alternativas al cemento de menor impacto. Solo estos tres mercados representan ya un valor global de 22.000 millones de libras y presentan un rápido crecimiento. El informe identifica también las principales barreras para su desarrollo, como la falta de capital paciente y especializado y la incertidumbre regulatoria, y plantea recomendaciones financieras, regulatorias y de mercado para movilizar inversión privada y acelerar su adopción.
|
|
|
|
|
| |
Marcos de referencia en detalle: Comparación entre el NZIF 2.0 y el estándar de cero emisiones netas de SBTi para instituciones financieras
El papel del sector financiero en el apoyo a la transición global hacia una economía baja en carbono ha sido objeto de mucho debate. Un creciente número de investigaciones académicas y evidencia práctica cuestiona la suposición de que la alineación de las carteras de los inversores con el objetivo de cero emisiones netas pueda generar resultados reales de descarbonización. Un informe del Centro de Inversión Sostenible de Columbia argumenta que los inversores operan principalmente a través de la asignación de capital y la gestión de riesgos, y que la transmisión de las decisiones de cartera a la reducción de emisiones es indirecta, parcial y, a menudo, demasiado débil para impulsar cambios significativos en la economía real.
|
|
|
|
|
| |
El nuevo rumbo de los ESRS simplificación, claridad y relevancia
Forética ha publicado una guía sobre los ESRS revisados que analiza los principales cambios introducidos en los European Sustainability Reporting Standards (ESRS) y sus implicaciones para las empresas. La guía aborda algunos de los aspectos clave del nuevo marco de reporting de sostenibilidad, como la doble materialidad, la información relativa a la cadena de valor, el uso de estimaciones y los nuevos requisitos de aplicación. El documento ofrece una visión práctica de los cambios y pretende facilitar a las organizaciones la comprensión del nuevo marco y su preparación ante la próxima etapa del reporte de sostenibilidad.
|
|
|
|
|
| |
Presentación del libro The Accounting Paradox
El próximo 1 de octubre, la Cátedra de Impacto Social de la Universidad Pontificia de Comillas organiza la presentación del libro The Accounting Paradox, de Jeremy Nicholls, referente internacional en medición y gestión del valor social e impulsor de iniciativas como Social Value International. La obra invita a reflexionar sobre el papel de la contabilidad en las crisis sociales y ambientales actuales, cuestionando los modelos tradicionales de medición del beneficio y defendiendo la integración de los costes e impactos sociales y ambientales en la toma de decisiones empresariales. El acto será una oportunidad para conocer de primera mano las principales ideas del libro y debatir sobre el futuro de la contabilidad y su contribución a una economía más sostenible. Puede consultar el programa e inscríbete a través del enlace disponible a continuación.
Fecha: 1 de octubre de 2026 I De 18:30 a 20.00 h
|
|
|
|
|
| |
Pon en valor tus iniciativas responsables y sostenibles en el Anuario Corresponsables
| |
|
Corresponsables ya está trabajando en la 22 edición de su Anuario, la publicación anual referente de habla hispana en RS&Sostenibilidad&ODS, con información y opinión de más de 3.000 organizaciones privadas, públicas y sin ánimo de lucro, de todos los tamaños y sectores. Con el objetivo de seguir impulsando las buenas prácticas de las organizaciones en el ámbito de la Responsabilidad Social, en esta nueva edición Corresponsables se propone recoger el máximo número de iniciativas, eventos, estudios, premios y proyectos de todo tipo de entidades: grandes empresas, pymes, ONG, consultores, asociaciones, sindicatos, universidades y escuelas de negocio, medios de comunicación, administraciones y entidades públicas o cualquier otro tipo de organización. Por ello, te invitamos a compartir con el equipo editorial de Corresponsables cualquier información sobre el tema que creas de relevancia o interés, preferiblemente relativa a 2026 enviando tus aportes a info@corresponsables.com antes del 30 de septiembre.
|
|
|
|
 |
|